融资担保业如何助力实体经济?大咖们这样说
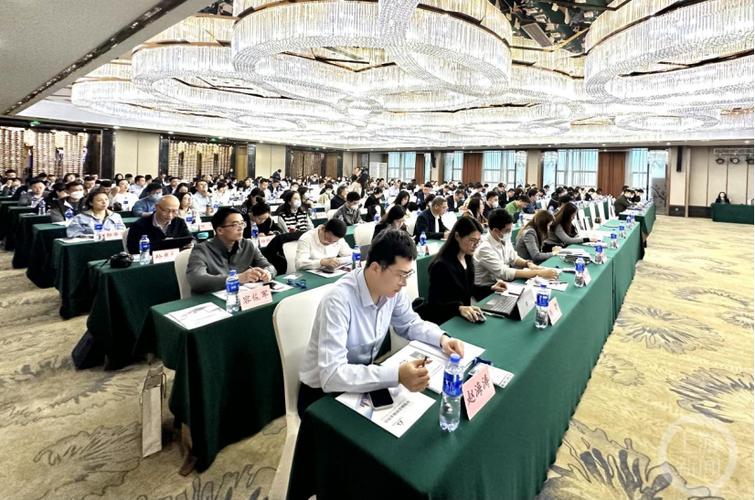
融资担保业是连接银行与实体经济的重要桥梁,尤其在缓解小微企业、“三农”主体融资难、融资贵问题上发挥着不可替代的作用。在近期举行的一场行业高峰论坛上,多位监管人士、行业专家和机构代表围绕“融资担保助力实体经济高质量发展”展开深入讨论。他们从政策定位、体系建设、产品创新、风险防控和科技赋能等角度,给出了诸多富有启发性的观点。
一、政策定位:准公共产品属性是根基
国家金融与发展实验室副主任曾刚指出,融资担保本质上具有准公共产品属性,不能完全交给市场自发调节。政府性融资担保体系应坚持保本微利运营,重点服务小微企业、“三农”和创业创新群体。他特别强调:“担保机构不是追求利润最大化,而是要通过财政资金撬动更多金融资源流向实体经济薄弱环节。”
中国融资担保业协会相关负责人补充道,近年来国家持续加大对政府性融资担保的支持力度,通过降费奖补、风险补偿等政策,推动担保费率降至1%以下。这一政策导向使得更多小微主体能够“贷得到、贷得起”。
二、体系建设:国家-省-市三级联动
在某省级担保集团负责人的分享中,他详细介绍了“国家融资担保基金—省级再担保机构—市县担保机构”三级组织体系的运作经验。该体系通过再担保分险机制,将单家担保机构的风险承担比例从100%降至40%左右,有效提升了基层机构服务实体经济的意愿和能力。他建议,下一步应推动体系向县域延伸,打通担保服务“最后一公里”。
另一家市级担保公司总经理则表示,基层担保机构最了解当地产业特点和企业的真实需求。他所在的机构针对区域内特色农产品推出了“仓单质押担保”“订单融资担保”等产品,单户额度控制在200万元以内,审批周期压缩至3个工作日,切实解决了农户和合作社的燃眉之急。
三、产品创新:从“单向担保”到“综合服务”
多位与会大咖谈到,融资担保不能止步于“我担保、你放款”的简单模式。一位深耕科技担保的机构负责人介绍,他们针对科创企业“轻资产、无抵押”的特点,开发了知识产权质押担保、投贷联动担保等产品,并联合银行、创投机构为企业提供“担保+财务顾问+资源对接”的综合服务。他认为,担保机构应成为科创企业的“信用孵化器”,帮助其逐步建立与金融机构的信任关系。
有专家提出“供应链担保”的思路:围绕核心企业,对其上下游中小供应商提供批量担保融资,既能降低信息不对称,又能提高服务效率。
四、风险防控:大数据让“敢担”变“能担”
融资担保业姓“担”,风险防控始终是生命线。一位金融科技公司副总裁展示了通过大数据风控模型服务担保机构的案例。该模型打通了工商、税务、司法、水电等多维数据,自动生成企业信用画像,帮助担保机构在3分钟内完成准入预审。他透露,合作担保机构应用该模型后,小微企业担保项目的不良率下降了约1.5个百分点。
但也有资深风控总监提醒,技术不能完全替代人工尽调。“小微企业财务数据不规范,现场调查仍然是控制风险的关键环节。大数据是用来提升效率和补充判断,不是用来偷懒的。”
五、建言未来:练好内功、强化协同
论坛与会大咖形成几点共识:第一,担保机构应进一步加强自身能力建设,完善公司治理和内控体系,提升专业风控水平;第二,推动银担合作从“简单分险”走向“风险共管”,银行不应将风险完全转嫁担保机构,而应建立合理的风险分担和利率定价机制;第三,加快担保行业数字化转型,但要坚持“数据驱动+人工判断”并用;第四,积极争取财政、产业政策的持续性支持,推动建立多层次风险补偿基金,确保担保体系长期稳健运行。
正如一位行长所言:“担保活了,小微企业的融资渠道就宽了;担保稳了,实体经济的底盘就实了。”融资担保业作为金融支持实体经济的重要支点,正处在从量变到质变的关键期。只有政策、机构、科技、银行多方协同,才能让融资担保真正成为助力实体经济高质量发展的“放大器”和“稳定器”。
如若转载,请注明出处:http://www.fjzzdb.com/product/56.html
更新时间:2026-11-19 21:22:52